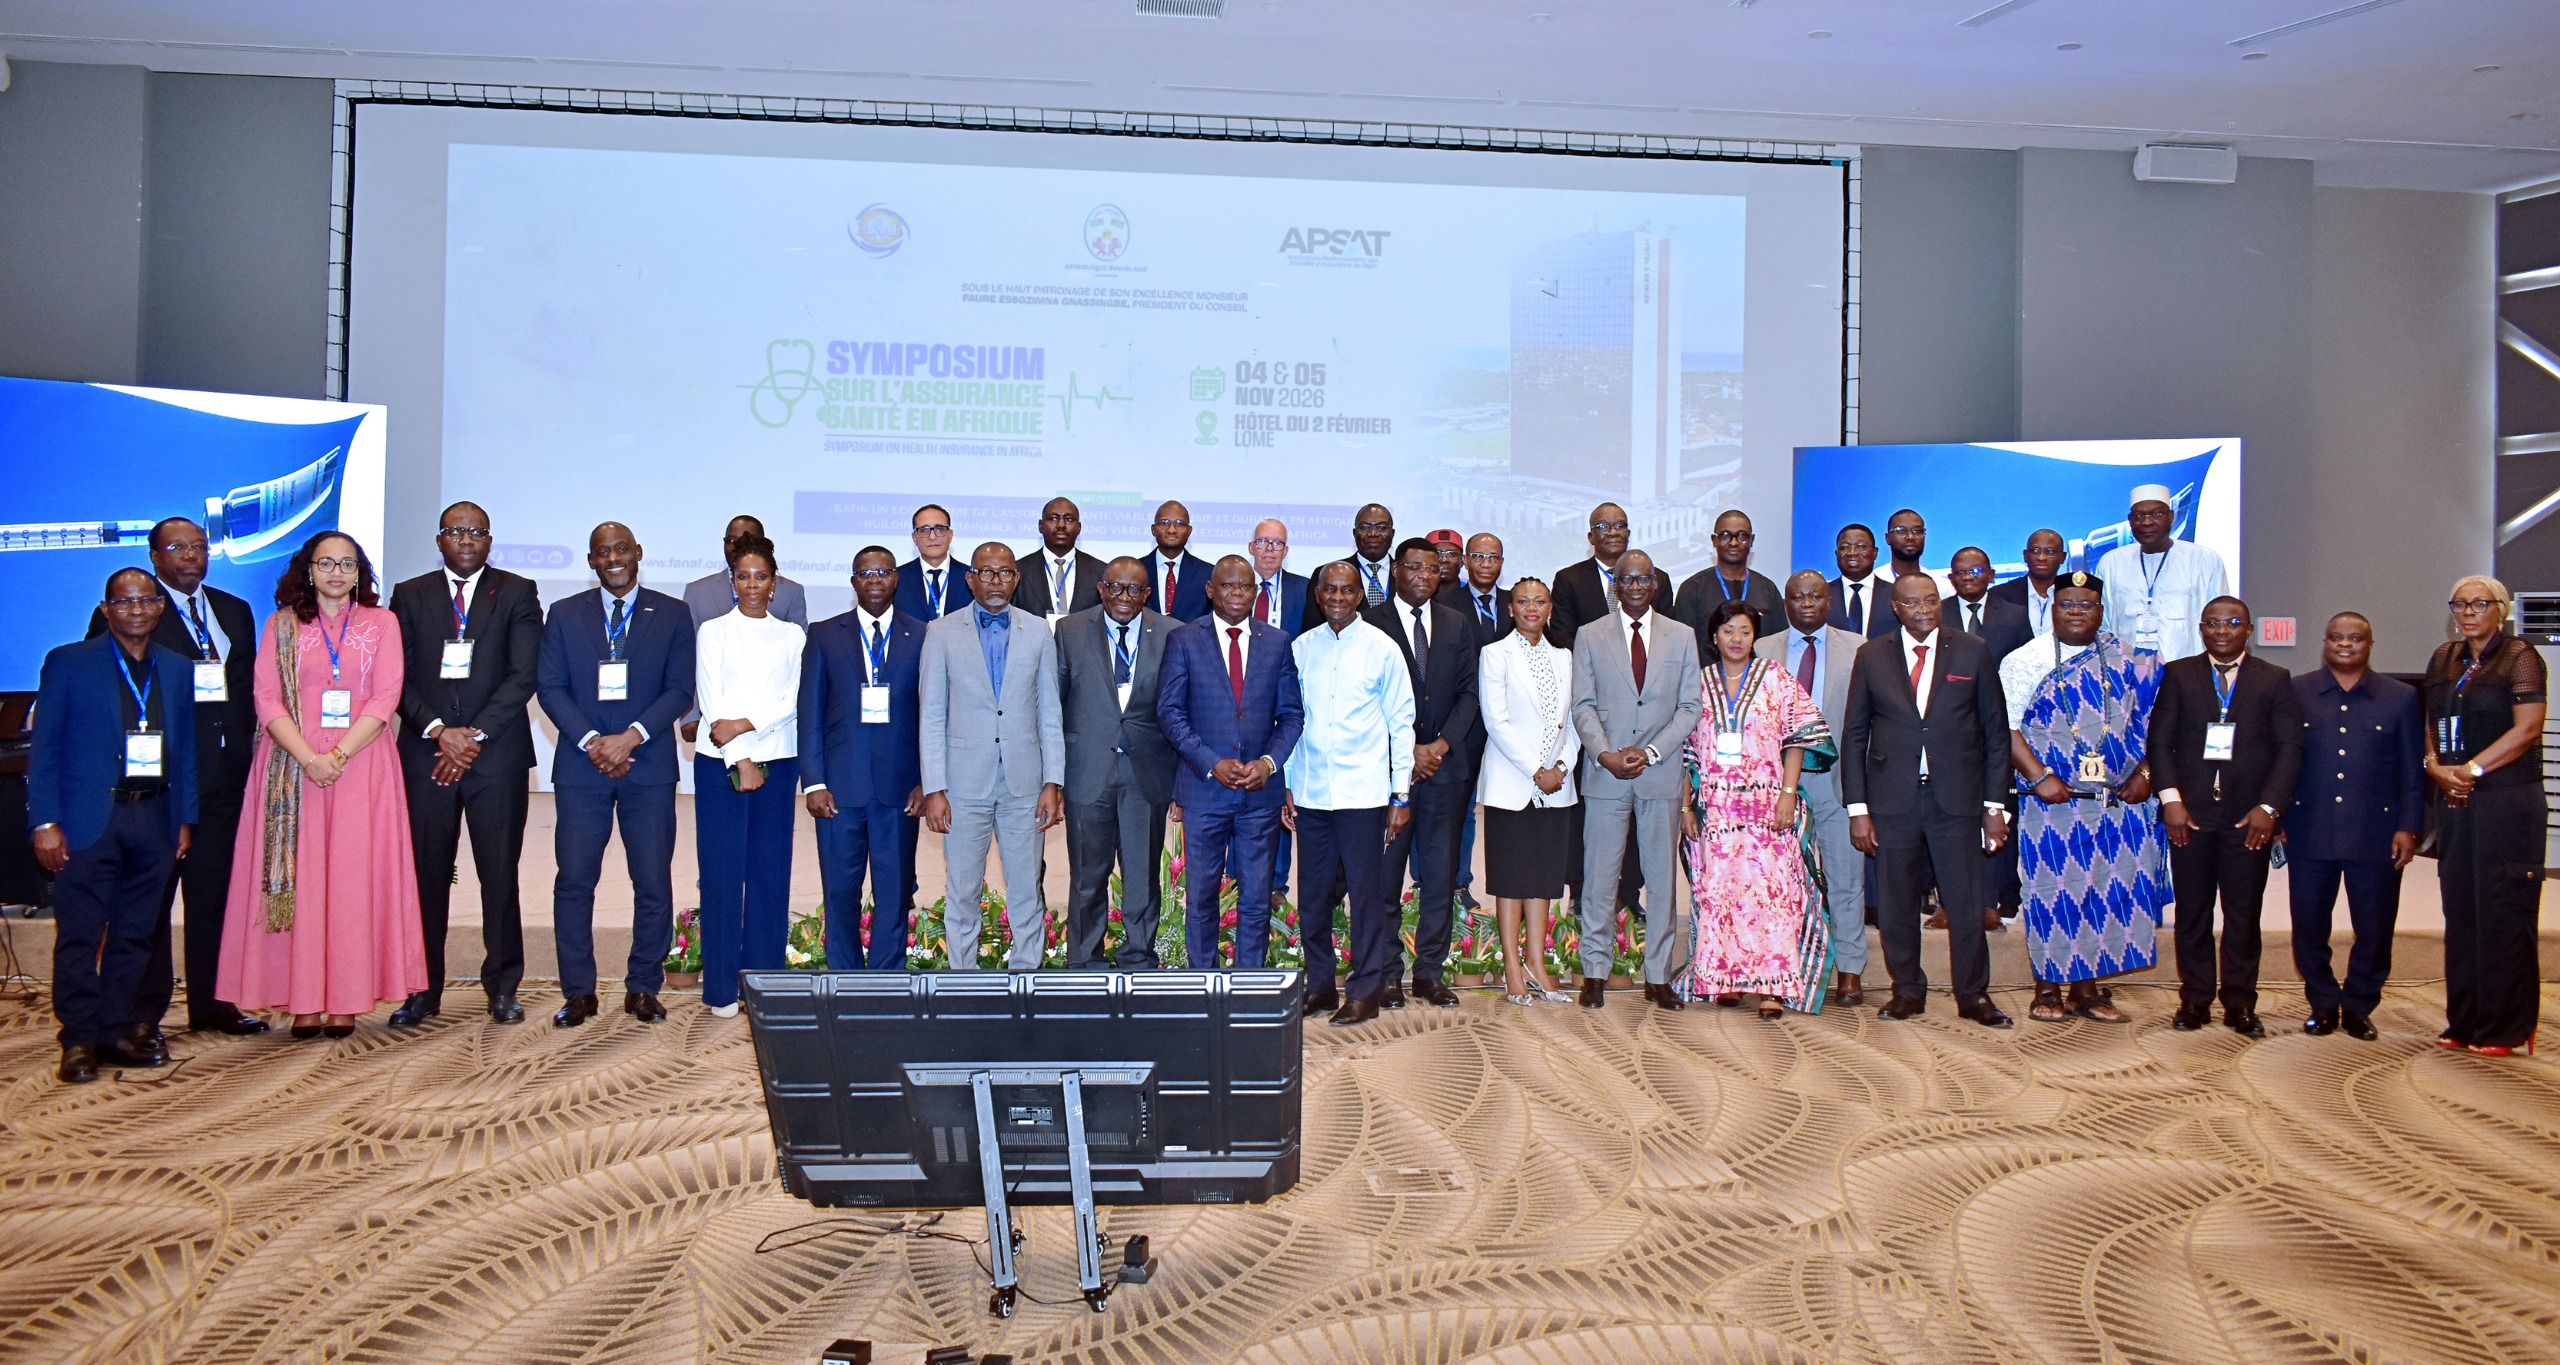
Ouvert mercredi, le premier symposium de l’assurance santé en Afrique s’achève ce jeudi. Face à une branche en forte croissance mais durablement déficitaire, les acteurs du secteur doivent adopter une feuille de route 2027-2030.
Une branche qui croît, mais qui perd de l’argent
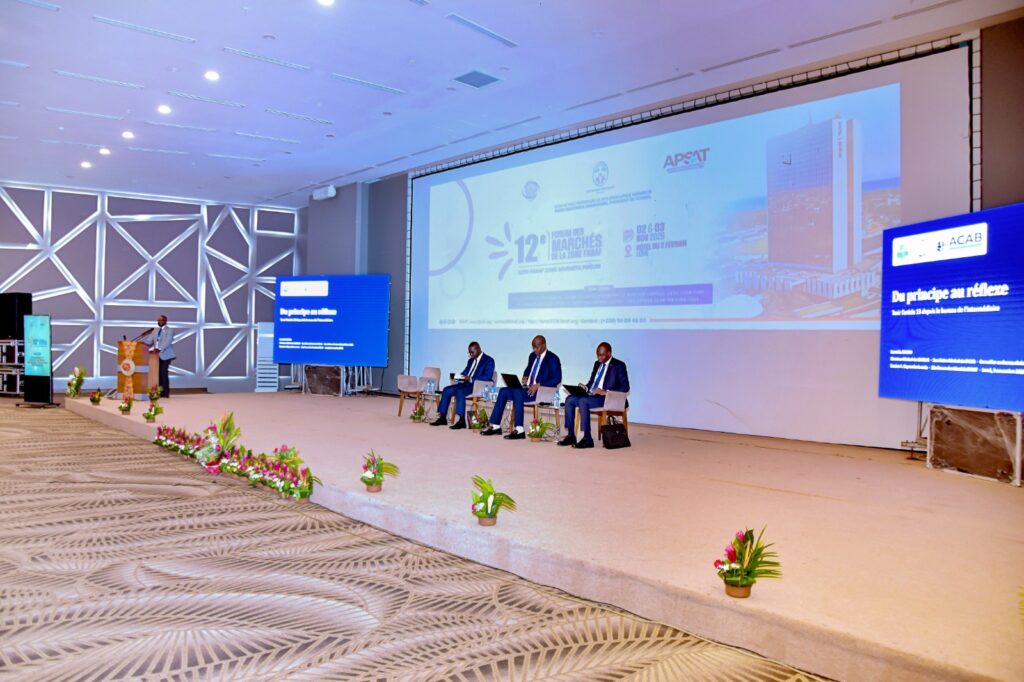
Organisé à Lomé les 4 et 5 novembre par la Fédération des sociétés d’assurances de droit national africaines (FANAF), à l’initiative de l’Association professionnelle des sociétés d’assurances du Togo (APSAT), le premier symposium de l’assurance santé en Afrique est placé sous le thème « Bâtir un écosystème de l’assurance santé viable, inclusif et durable en Afrique ».
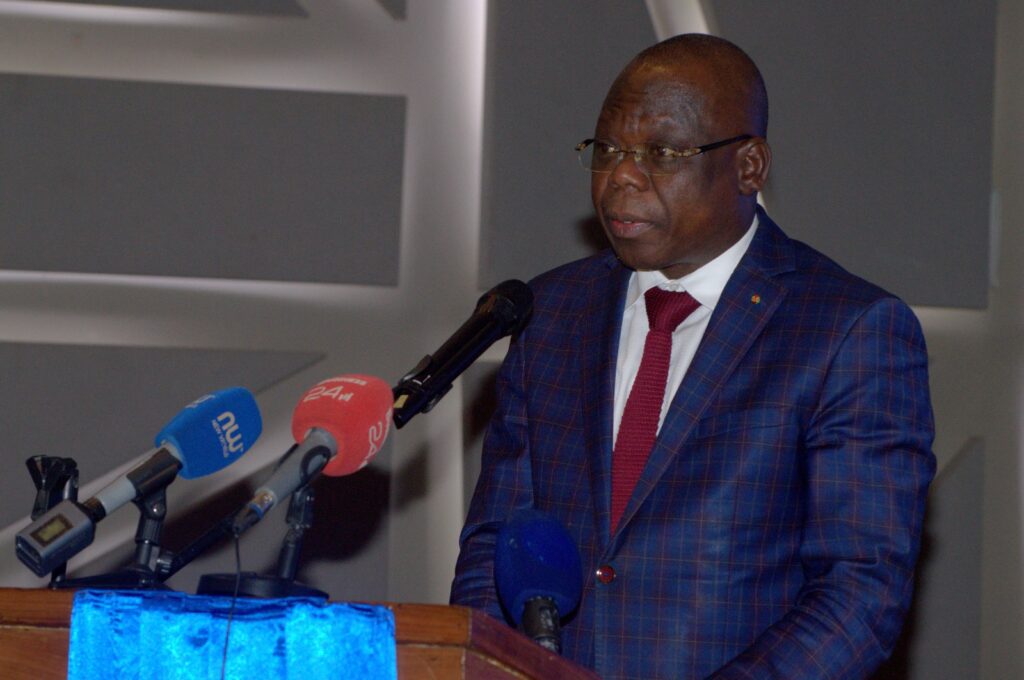
La cérémonie d’ouverture, présidée par Jean-Marie Koffi Ewonoulé Tessi, ministre de la Santé, de l’Hygiène publique, de la Couverture sanitaire universelle et des Assurances, a réuni le secrétaire général de la CIMA, des directeurs nationaux des assurances, des dirigeants de sociétés d’assurance et de réassurance, ainsi que des représentants de l’INAM, de la CNSS et des prestataires de soins.
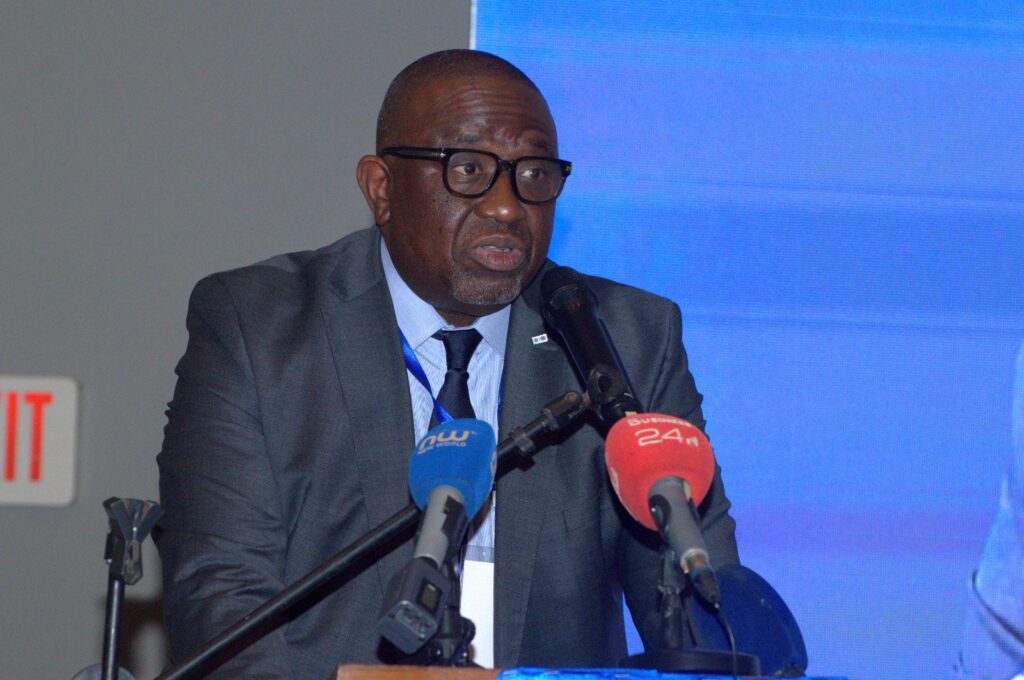
Le diagnostic posé est sans détour. Selon le président de la FANAF, Mamadou Koné, la branche santé progresse d’environ 10 % par an depuis 2014 et figure, sur plusieurs marchés, parmi les premières branches en primes. Pourtant, « plus la branche grandit, plus elle perd » : sur la période 2020-2024, la zone CIMA y a cumulé un résultat d’exploitation déficitaire de 106 milliards. Le ministre a, pour sa part, évoqué des ratios combinés « largement au-dessus des 110-120 % » et une fraude qui « explose », qualifiant la branche de « malade », « avec courage ».
Les causes identifiées sont connues : contrats signés sans données suffisantes pour tarifer, guerre des prix, clauses d’ajustement non appliquées, tiers payant mal encadré, surconsommation médicale et contrôles défaillants. D’où l’interrogation du président de la FANAF : « Combien de temps pourrons-nous promettre une protection que nous finançons à perte ? »
L’inclusion : « pas de la charité »
Pour illustrer l’enjeu, le ministre a préféré l’image à la statistique : celle d’une vendeuse de pain, d’atiéké ou d’arachides qui gagne 2 000 francs CFA par jour, dont l’enfant a de la fièvre et pour qui le dispensaire coûterait 5 000 francs. « Cette hésitation entre se nourrir et se soigner, entre vivre et survivre, fait partie du quotidien de milliers de nos concitoyens », a-t-il souligné.
Une revendeuse qui gagne 50 000 francs par mois peut-elle souscrire une assurance à 20 000 francs mensuels, soit 240 000 francs par an ? « Non », a répondu le ministre. Elle est assurable, mais pas avec les produits actuels. Il a appelé les assureurs à innover, avec des produits à coût modéré, accessibles au quotidien et couvrant l’essentiel des besoins. « L’inclusion, ce n’est pas de la charité », a-t-il insisté, plaidant pour « le génie dans l’adaptation aux besoins réels des cibles ».
Le constat dépasse le cas togolais : dans la majorité des pays africains, les paiements directs des ménages représentent plus de 30 % des dépenses de santé. Faute de couverture, les familles vendent leurs biens, s’endettent ou renoncent aux soins.
L’AMU comme socle, le privé en complément
Déployée depuis 2024 et instituée par la loi du 18 octobre 2021, l’assurance maladie universelle (AMU) du Togo, gérée par l’INAM et la CNSS, se limite à un panier de soins essentiels. Le reste à charge peut ainsi être couvert par les assureurs privés. « Demain, vous devez vendre de l’assurance santé complémentaire parce que la population en a besoin. Ce n’est plus de l’assurance subie, c’est de l’assurance désirée », a lancé le ministre.
Au nom du marché togolais, André Azibli, président de l’APSAT, a salué l’AMU : « Une maladie ne devrait jamais conduire une famille à la précarité. » Pour lui, aucun acteur ne détient seul la solution : pouvoirs publics, assureurs, prestataires et partenaires techniques doivent coordonner leurs efforts.
Une responsabilité partagée
Le président de la FANAF a réparti les rôles. Aux assureurs, tarifer au juste prix et payer les prestataires dans les délais ; aux régulateurs, encadrer la gestion déléguée, renforcer la surveillance de la branche et écarter les structures sans agrément ; aux prestataires de soins, signer des conventions claires pour lutter contre la surprescription et la fraude. Pour la codification des actes comme pour l’identifiant unique, les outils « se construisent ensemble ou ne se construisent pas ». Digitalisation, interopérabilité des données et détection de la fraude figurent également parmi les pistes explorées. Sa règle tient en une formule : « le juste soin au juste coût ».
L’heure des engagements
La première journée a été consacrée au diagnostic : masterclass sur le leadership, état des lieux de l’assurance santé en Afrique, puis ateliers sur la tarification, la relation avec les prestataires, la fraude et la digitalisation.
Ce jeudi, trois ateliers parallèles (articulation avec l’AMU, micro-assurance, réglementation et fiscalité) précèdent l’épreuve principale, en début d’après-midi : l’adoption de la Feuille de route 2027-2030 des marchés africains de l’assurance santé, censée fixer « des objectifs chiffrés, des responsables et des échéances ».
« Ne repartons pas de Lomé avec des photos. Embarquons avec des engagements chiffrés », a instruit le ministre Tessi à l’ouverture des travaux.